কক্সবাংলা ডটকম :: ক্রমবর্ধমান খেলাপি ঋণ ও প্রভিশন বা নিরাপত্তা সঞ্চিতি সংরক্ষণের বাধ্যবাধকতায় ব্যাংক খাতে মূলধন ঘাটতি আরো বেড়েছে। চলতি বছরের মার্চ প্রান্তিকে দেশের ২১টি ব্যাংকের মূলধন ঘাটতি দাঁড়িয়েছে প্রায় ২ লাখ ৯৪ হাজার কোটি টাকা।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের মার্চ শেষে ব্যাংক খাতের প্রভিশন ঘাটতি দাঁড়ায় ২ লাখ ৫ হাজার ৬৬৫ কোটি টাকা। গত ডিসেম্বর শেষে এ ঘাটতি ছিল ১ লাখ ৯৮ হাজার ২৬০ কোটি টাকা।
বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন বলেন, মূলধন ঘাটতির কারণে আমানতকারীদের মধ্যে ব্যাংকের প্রতি অনাস্থা তৈরি হতে পারে। একই সঙ্গে একটি ব্যাংকের দুর্বলতার প্রভাব পুরো ব্যাংক খাতের ওপর পড়তে পারে। ৬১টি ব্যাংকের মধ্যে দীর্ঘদিন ধরে ২০ থেকে ২১টি ব্যাংকের মূলধন ঘাটতি থাকা ব্যাংক খাতের দুর্বলতারই ইঙ্গিত দেয়।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, মার্চ শেষে ব্যাংক খাতের ক্যাপিটাল-টু-রিস্ক-ওয়েটেড অ্যাসেটস রেশিও বা সিআরএআর আরো কমে ঋণাত্মক ৩.১৭ শতাংশে নেমেছে। ডিসেম্বরে তা ছিল ঋণাত্মক ২.৬৪ শতাংশ। আন্তর্জাতিক মানদণ্ড অনুযায়ী ব্যাংকগুলোর ন্যূনতম ১২.৫ শতাংশ সিআরএআর বজায় রাখার কথা।
এনআরবিসি ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মো. তৌহিদুল আলম খান বলেন, প্রয়োজনীয় মূলধন ও সিআরএআর বজায় রাখতে ব্যর্থ হলে লভ্যাংশ ও প্রণোদনা বোনাসে নিষেধাজ্ঞা, আমানতকারীদের আস্থা কমে যাওয়া, অর্থায়ন ব্যয় বৃদ্ধি এবং মুনাফা সংকোচনের মতো পরিস্থিতি তৈরি হতে পারে।
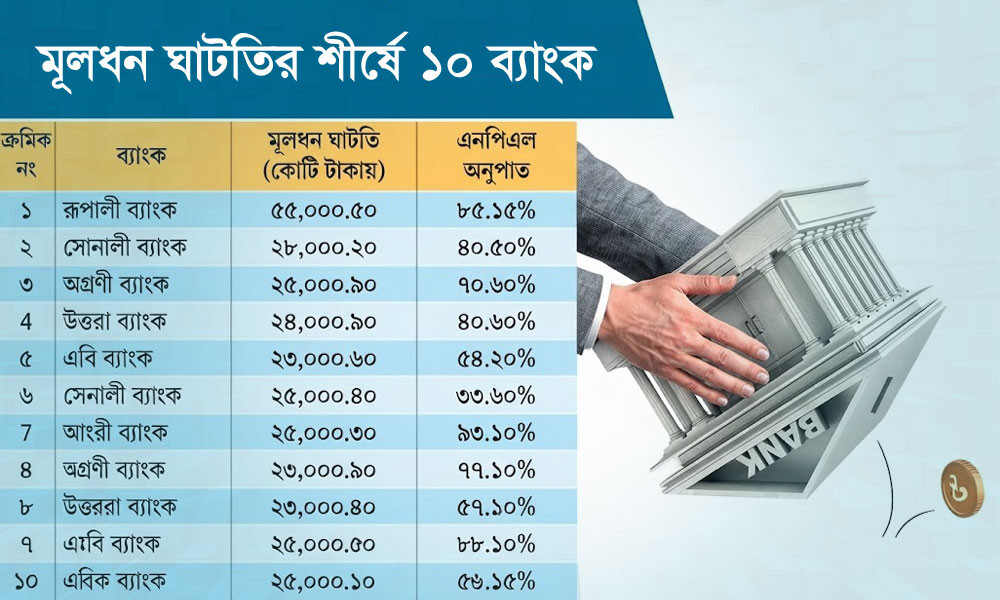
মার্চ শেষে সবচেয়ে বেশি মূলধন ঘাটতিতে রয়েছে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক। ব্যাংকটির ঘাটতি ৬৬ হাজার ২৬৪ কোটি ৮০ লাখ টাকা। এরপর বাংলাদেশ কৃষি ব্যাংকের ৩১ হাজার ৬৮৭ কোটি ১৭ লাখ, সোশ্যাল ইসলামী ব্যাংকের ৩০ হাজার ৯৩৬ কোটি ৬৭ লাখ, ইউনিয়ন ব্যাংকের ৩০ হাজার ৫৯৪ কোটি ৫৬ লাখ এবং এক্সিম ব্যাংকের ৩০ হাজার ৩০২ কোটি ২৩ লাখ টাকা।
এ ছাড়া জনতা ব্যাংকের ১৮ হাজার ৩৫৪ কোটি ৯০ লাখ, গ্লোবাল ইসলামী ব্যাংকের ১৬ হাজার ২৯৭ কোটি ৬১ লাখ, ন্যাশনাল ব্যাংকের ১১ হাজার ৯৮৪ কোটি ৯৮ লাখ, এবি ব্যাংকের ৮ হাজার ৪৮৭ কোটি ৫৯ লাখ এবং অগ্রণী ব্যাংকের মূলধন ঘাটতি ৮ হাজার ২৩৪ কোটি ৯২ লাখ টাকা।